半導體設備零部件 小而美子賽道組成數百億美元市場,國產化尚有大空間
半導體設備是半導體產業的基石,而設備零部件則是基石的基石。在半導體產業鏈中,設備零部件雖處于上游,卻直接決定了設備的性能、可靠性和成本。隨著全球半導體設備市場持續增長,設備零部件市場也隨之水漲船高,成為一個規模達數百億美元的“小而美”賽道。該領域的國產化率仍然較低,尤其在高端零部件方面,國產替代空間巨大。
一、半導體設備零部件:市場規模與結構
根據SEMI數據,2022年全球半導體設備市場規模達到1076億美元,創歷史新高。而設備零部件作為設備的重要組成部分,通常占設備總成本的40%-50%。據此估算,全球半導體設備零部件市場規模約為400-500億美元。
從結構上看,半導體設備零部件種類繁多,主要包括機械類、電氣類、機電一體類、氣體/液體/真空類、儀器儀表類等。具體產品如反應腔、靜電吸盤、射頻電源、質量流量控制器、真空閥門、陶瓷件、石英件等。這些零部件雖小,但技術壁壘高,對精度、潔凈度、耐腐蝕性等要求極為嚴格。
從下游設備類型來看,刻蝕設備、薄膜沉積設備、光刻設備是零部件需求最大的三大領域,合計占比超過60%。其中,刻蝕和薄膜沉積設備對零部件的消耗更大,因為其工藝環境更為苛刻。
二、競爭格局:海外龍頭主導,國產化率低
目前,全球半導體設備零部件市場主要由美國和日本企業主導。例如,美國MKS Instruments、Advanced Energy、Brooks Automation,日本京瓷、Ferrotec、VAT等,均在各自細分領域占據較大份額。這些企業憑借深厚的技術積累、穩定的客戶關系和先發優勢,構建了較高的行業壁壘。
相比之下,中國半導體設備零部件產業起步較晚,國產化率整體偏低。據行業調研,目前國產零部件在設備中的價值占比僅為10%-15%,且主要集中在清洗設備、去膠設備等對零部件要求相對較低的領域。在刻蝕、薄膜沉積、光刻等高端設備中,國產零部件占比不足5%。
不過,近年來在國產替代浪潮下,一批國內零部件企業開始嶄露頭角,如新萊應材、萬業企業、漢鐘精機、正帆科技等,在真空閥門、氣體輸送、精密加工等領域取得突破,部分產品已通過國內設備龍頭驗證并實現批量供貨。
三、國產化空間:挑戰與機遇并存
半導體設備零部件國產化面臨多重挑戰:
- 技術壁壘高:高端零部件對材料、設計、加工工藝要求極高,國內企業在材料純度、加工精度、一致性等方面仍有差距。
- 客戶認證周期長:設備廠商對零部件供應商的認證極為嚴格,通常需要1-2年甚至更長時間,且一旦認證通過,客戶粘性較強。
- 生態體系不完善:國內半導體設備零部件產業鏈尚未形成協同效應,上游材料、中游加工、下游應用之間缺乏有效銜接。
但挑戰之中亦蘊藏機遇:
- 市場需求旺盛:中國是全球最大的半導體設備市場,2022年銷售額達283億美元,占全球26%。龐大的設備需求為零部件國產化提供了廣闊空間。
- 政策大力支持:國家出臺一系列政策支持半導體產業鏈自主可控,鼓勵設備零部件國產化,專項資金、稅收優惠等政策相繼落地。
- 設備廠商扶持:為保障供應鏈安全,國內設備龍頭如北方華創、中微公司等積極導入國產零部件,給予國內供應商更多驗證機會。
四、投資建議:關注細分賽道龍頭
半導體設備零部件賽道雖小,但細分領域眾多,且每個細分領域都可能誕生隱形冠軍。建議重點關注以下方向:
- 真空類零部件:包括真空閥門、真空泵等,是刻蝕、薄膜沉積等設備的關鍵部件,國產化率低,替代空間大。
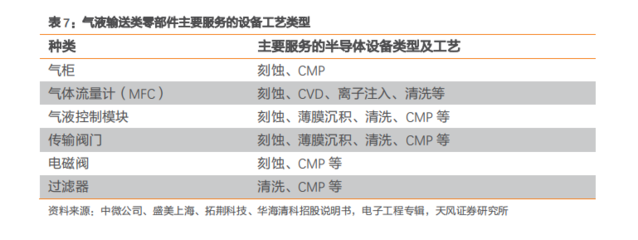
- 氣體輸送系統:包括質量流量控制器、氣體管路等,技術難度較高,國內企業正逐步突破。
- 精密加工件:包括陶瓷件、石英件、金屬件等,對加工精度要求極高,國內部分企業已具備一定競爭力。
- 電源類零部件:包括射頻電源、直流電源等,直接影響設備性能,國產化需求迫切。
建議關注在細分領域具有技術優勢、已進入國內設備龍頭供應鏈的零部件企業,如新萊應材、正帆科技、萬業企業等。
五、風險提示
- 半導體行業周期下行風險;
- 國產化進度不及預期;
- 技術研發突破難度大;
- 客戶認證周期長,放量不及預期。
###
半導體設備零部件是半導體產業自主可控的重要一環,其國產化不僅關乎設備成本,更關乎供應鏈安全。當前,國內零部件產業正處于從0到1的突破期,未來在政策、資本、市場的共同推動下,有望涌現一批具有國際競爭力的企業。雖然前路漫漫,但行則將至。對于投資者而言,這條“小而美”的賽道值得長期關注。
如若轉載,請注明出處:http://m.chouman.cn/product/12.html
更新時間:2026-10-20 20:58:46